
Abstract: A methodological framework distinguishes disclosure availability, reproducibility and evidence of outcomes. In a hypothetical register of 20 disclosures, 16 contain numerical values but only 11 have traceable evidence, yielding 80% completeness and 55% substantiation. A training-hours example decreases from 24 to 21 hours after correcting the denominator and numerator. All results are illustrative and do not constitute assurance over any company.
Keywords: social audit, mining enterprise, accountability, evidence, model assessment.
Введение
Социальные разделы корпоративных отчётов описывают работников, обучение, поддержку жителей и взаимодействие с территориями. Для горнодобывающего предприятия эти раскрытия существенны из-за вахтовой организации, подрядчиков, удалённости производственных площадок и зависимости отдельных поселений от занятости. Однако опубликованное число само по себе не является доказательством достоверности или общественного результата.
GRI 404 предусматривает раскрытие среднего числа часов обучения по категориям работников и полу; рекомендации допускают headcount или FTE при последовательном применении подхода [1]. Поэтому изменение знаменателя между периодами без объяснения способно создать видимость роста. GRI 413 выделяет участие местных сообществ, оценку воздействий и программы развития, основанные на потребностях жителей [2]. Число благотворительных мероприятий не заменяет такие раскрытия.
Цель статьи — разработать проверяемую процедуру оценки социальных показателей. Объект — доказательная цепочка раскрытия, предмет — расхождение между публикацией числа и возможностью воспроизвести его. Методический вклад — раздельная оценка полноты, расчётной корректности и уровня подтверждения. Обязательный финансовый аудит и отдельное задание по заверению нефинансовой информации не объявляются взаимозаменяемыми.
Материалы и методы
Предлагается паспорт показателя: определение, период, границы консолидации, числитель, знаменатель, система-источник, ответственный, правила исключения и результаты проверки. Корпоративная группа, отдельный рудник и подрядчики не смешиваются без указания периметра. Человеко-часы, уникальные обученные работники и число посещений — разные величины.
Аудиторская проверка начинается с определения критериев и существенности. Затем проводится прослеживание «раскрытие — агрегированный реестр — первичная запись», обратная проверка полноты и повторный расчёт. Ошибка в выборке не автоматически распространяется на весь реестр: необходимы план отбора и анализ характера ошибки.
Оценка доказательств имеет три состояния: подтверждено, выявлено несоответствие, недостаточно данных. Последнее не равно доказанной недостоверности. Отсутствие публичной детализации может объясняться конфиденциальностью; в рабочем аудите возможны защищённые процедуры доступа и раскрытие ограничения.
Таблица 1
Матрица проверок
| Раскрытие | Риск | Процедура |
| Средние часы обучения | Неверный знаменатель, инструктажи | Проверка GRI-дефиниции и реестра |
| Охват программой | Повторные участники | Дедупликация идентификаторов |
| Социальные расходы | Смешение обещаний и платежей | Сверка выплат, договоров, периода |
| Обращения жителей | Подмена решения ответом | Прослеживание результата |
| Данные персонала | Неясный периметр | Сверка состава и категории |
Таблица 1 ориентирует проверку на конкретное утверждение, а не на общее впечатление об отчёте. Формальная ссылка на стандарт не означает, что все данные группы уже прошли независимое заверение.
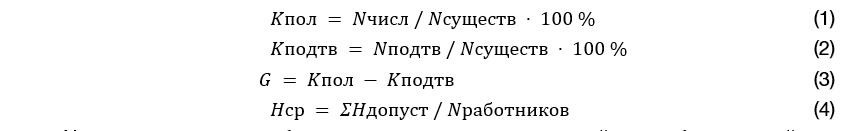
Nсуществ — число отобранных существенных раскрытий, а не обязательный для всех компаний список; Nчисл — раскрытия с численным результатом; Nподтв — результаты с достаточной проверкой. Коэффициенты являются авторскими диагностическими показателями, не стандартами GRI. Они не объединяются в рейтинг «честности компании».
Результаты
Таблица 2
Синтетический реестр
| Группа | Отобрано | Численно раскрыто | Подтверждено |
| Занятость | 5 | 5 | 4 |
| Обучение | 5 | 4 | 3 |
| Социальная поддержка | 5 | 4 | 2 |
| Сообщества | 5 | 3 | 2 |
| Итого | 20 | 16 | 11 |
По таблице 2 полнота равна 16/20 = 80 %, подтверждаемость — 11/20 = 55 %. Разрыв 25 п.п. характеризует недостаток проверяемых свидетельств, а не установленное завышение всех показателей. Среди 16 численных раскрытий подтверждено 68,75 %. Четыре нераскрытых показателя и пять неподтверждённых требуют разных управленческих действий.
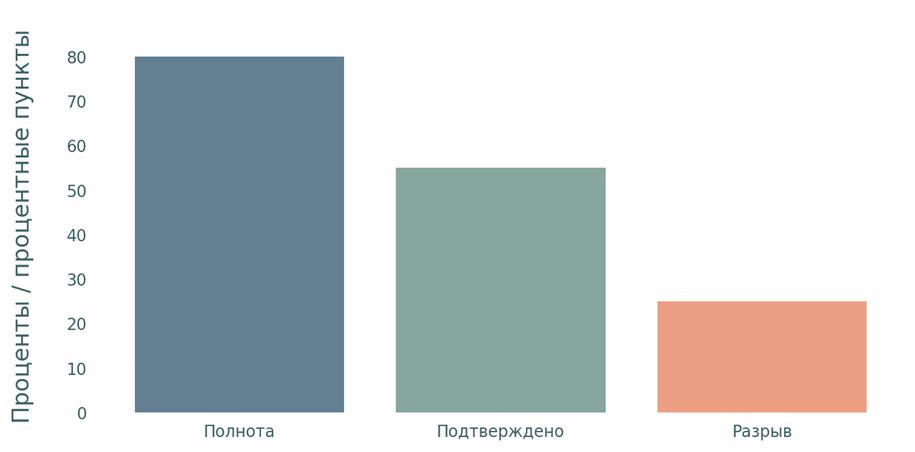
Рисунок 1 — Раздельные показатели качества модельных раскрытий
Таблица 3
Повторный расчёт среднего обучения
| Параметр | Опубликовано | После проверки |
| Числитель, человеко-ч | 24 000 | 23 100 |
| Знаменатель, работников | 1 000 | 1 100 |
| Среднее, ч | 24 | 21 |
| Причина | Узкий периметр | Исключено 900 недопустимых часов; согласован периметр |
Из таблицы 3 среднее 23 100/1 100 = 21 ч. Опубликованный показатель выше проверенного на 3 ч, или 14,29 % относительно 21 ч. Снижение при исправлении составляет 12,5 % от опубликованного значения; эти проценты имеют разные знаменатели. Модельные 900 ч исключены как не отвечающие заранее установленному определению, а не на основании универсального запрета на любой инструктаж.
Обсуждение
Повторный расчёт решает вопрос корректности, но не доказывает применения навыка. GRI 404 характеризует обучение и развитие [1]; эффект на рабочем месте требует самостоятельного исследования. Аналогично бюджет помощи населению не доказывает улучшение жизни без данных получателей.
Проверка отчётов добывающих групп осложняется изменением состава активов, привлечением подрядчиков и разными формами занятости. Сравнение должно сопровождаться мостом периметров и уточнением учётной политики. Нельзя интерпретировать сокращение численности в группе как автоматическое сокращение на каждом руднике.
Субъективные ответы работников дополняют данные, но не заменяют реестры. Необходимы добровольность, защита личности и представительство смен и профессий. Противоречие между опросом и отчётом — повод проверить критерий и выборку, а не обвинение в фальсификации.
Методика применима как внутренний аудит качества данных или предварительная аналитическая проверка. Формальное независимое заверение требует компетентного исполнителя, согласованных критериев и уровня уверенности; настоящая статья не воспроизводит полную процедуру такого задания.
Ограничения: показатели и выборка синтетические; веса групп не установлены; статистическое распространение не выполнено; доказательства компаний не проверялись. Для натурного применения следует дополнить
Библиографический список
1. Акерс Б., Гроббелаар С. Э. Влияние концепции интегрированной отчётности на раскрытие корпоративной социальной ответственности: пример южноафриканских горнодобывающих компаний // Social Responsibility Journal. — 2022. — Т. 18, № 6. — С. 1106–1127. — DOI: 10.1108/SRJ-12-2020-0508.2. Ивич А., Савиолидис Н. М., Йоханнсдоттир Л. Факторы практик устойчивого развития и вклад в устойчивое развитие, отражённые в отчётах европейских горнодобывающих компаний // Discover Sustainability. — 2021. — Т. 2. — Ст. 17. — DOI: 10.1007/s43621-021-00025-y.
3. Родригеш М., Алвеш М. К., Силва Р., Оливейра К. Систематизация литературы о социальной ответственности и давлении заинтересованных сторон в горнодобывающей промышленности // Journal of Risk and Financial Management. — 2022. — Т. 15, № 10. — Ст. 425. — DOI: 10.3390/jrfm15100425.
4. Тальбо Д., Барба Г. Раскрытие информации о воде в горнодобывающем секторе: оценка достоверности отчётности об устойчивом развитии // Corporate Social Responsibility and Environmental Management. — 2020. — Т. 27, № 3. — С. 1241–1251. — DOI: 10.1002/csr.1880.
5. Буараль О., Эрас-Саисарбитория И. Заверение отчётности об устойчивом развитии: создание подотчётности заинтересованным сторонам через гиперреальность? // Journal of Cleaner Production. — 2020. — Т. 243. — Ст. 118596. — DOI: 10.1016/j.jclepro.2019.118596.
6. Чаннунтапипат К., Самсонова-Таддеи А., Тёрли С. Различия в практике заверения отчётности об устойчивом развитии: анализ бухгалтерских и небухгалтерских поставщиков услуг // The British Accounting Review. — 2020. — Т. 52, № 2. — Ст. 100843. — DOI: 10.1016/j.bar.2019.100843.
7. Фарук М. Б., де Вильерс К. Определение границ заданий по заверению отчётности об устойчивом развитии и его влияние на зависимость проверки и повышение достоверности // Accounting, Auditing & Accountability Journal. — 2020. — Т. 33, № 2. — С. 417–445. — DOI: 10.1108/AAAJ-11-2018-3727.
8. Красодомска Й., Симнетт Р., Стрит Д. Л. Заверение расширенной внешней отчётности: современные практики и проблемы // Journal of International Financial Management & Accounting. — 2021. — Т. 32, № 1. — С. 104–142. — DOI: 10.1111/jifm.12127.
9. Донкор А., Джаджадикерта Х. Г., Мат Рони С. Влияние комбинированного обеспечения уверенности на качество интегрированной, устойчивой и финансовой отчётности: данные компаний, зарегистрированных на бирже Южной Африки // International Journal of Auditing. — 2021. — Т. 25, № 2. — С. 475–507. — DOI: 10.1111/ijau.12229.
10. Сяо С., Шейлер Г. Восприятие заинтересованными сторонами факторов, влияющих на достоверность отчётности об устойчивом развитии // The British Accounting Review. — 2022. — Т. 54, № 1. — Ст. 101002. — DOI: 10.1016/j.bar.2021.101002.
11. Фарук М. Б., Азантути А. С. А., Заман Р. Заверение нефинансовой информации: обзор литературы и направления дальнейших исследований // Sustainability Accounting, Management and Policy Journal. — 2024. — Т. 15, № 1. — С. 48–84. — DOI: 10.1108/SAMPJ-03-2023-0166.
12. Конради П., Барак К. Требование рациональной цели и заверение отчётности об устойчивом развитии // Sustainability Accounting, Management and Policy Journal. — 2025. — Т. 16, № 7. — С. 156–185. — DOI: 10.1108/SAMPJ-04-2024-0399.