
Abstract: This paper examines the specifics of developing a methodology for quality control of products at small businesses. The object of the study is LLC “Zhbi Aktsent”, which produces reinforced concrete products. The goal is to propose a methodology for quality control of products or services at the enterprise. The results of the work emphasize the fact that standard approaches, which are oriented towards large industrial companies, cannot fully take into account the resource constraints of small organizations. Therefore, an author’s scheme is proposed, which consists of five functional blocks and a feedback mechanism.
Keywords: product quality control, method, approach, LLC «ZHI AKTSENT», resources.
Введение
Актуальность темы статьи обуславливается тем, что вопросы о качестве продукции в нынешней экономике и развитии отраслей, приобретают особую важность. В большинстве научно-исследовательских работ анализ методов оценки качества рассматривается с точки зрения работы крупных промышленных предприятий. В таких трудах предлагается использовать системы менеджмента качества, которые подразумевают наличие специализированных служб, лабораторной базы, автоматизированных систем учёта и, что немаловажно, устойчивого финансового обеспечения. Но на практике в текущих реалиях большая часть реального сектора представлена микропредприятиями и малыми компаниями, в которых численность сотрудников не превышает 15-20 человек. При этом функции контроля качества чаще всего распределяются между работниками, которые совмещают с другими обязанностями. Такой подход в управлении не является эффективным и целесообразным, особенно в условиях происходящей цифровизации. Возникает необходимость выстроить действенную методологию контроля качества, так как осуществляемые различные попытки прямого копирования корпоративных стандартов чаще всего приводят к формальному документообороту или же к отказу от системной работы в пользу интуитивного контроля.
Классическая методология контроля качества и ее становление началось с научных трудов Ф.У. Тейлора, результатом которых стало разделение продукции на качественную и некачественную. Развитие статистических методов управления качеством связано с такими именами, как, В.Э. Шухарт и У.Э. Деминг [5]. Результатом их работ является возможность осуществления управления качеством процессов путем использования фактических данных.
Джуран и Деминг считали, что ответственность за качество целиком и полностью лежит на высшем руководстве организации [7].
В 1987 году Международная организация по стандартизации опубликовала стандарты ISO серии 9000. Например, на современном этапе ГОСТ Р ИСО 9001-2015 описывает модель системы менеджмента качества, которая может быть применена к компаниям любого масштаба. Но на практике внедрение такой модели на малое предприятие приведет к возникновению ограничений. Причина в том, что требования к документированию процедур предполагают наличие квалифицированных сотрудников, которые могли бы данные процедуры разрабатывать и поддерживать. Также сертификация предполагает осуществление единовременных затрат, которые не всегда окупаются в краткосрочной перспективе. Кроме обозначенного, сама логика стандарта направлена на процессы, которые на малом предприятии чаще всего не формализованы [3].
За последние несколько лет эксперты и ученые уже предпринимали попытки адаптации инструментов качества продукции к условиям малого бизнеса. Например, исследователь С. Г. Васин выделил необходимость приоритизации инструментов по критерию «затраты — эффект». Автор обозначил основы производственных отношений и принципы управления качеством продукции с учетом технических, финансовых и человеческих факторов [1].
Кроме этого, ученые О. А. Горленко и Н. М. Борбаць сделали акцент на важности применения статистических методов. По их мнению, они могут применяться без дорогостоящего программного обеспечения [4].
С.В. Веселова подчеркнула значение системы обучения персонала внутри организации для развития компании в направлении изменений и инноваций, а также для адаптации компании к изменениям, диктуемым рынком.
Результаты исследования
В качестве объекта управления качеством продукции рассматривается компания ООО «ЖБИ-АКЦЕНТ». Данное предприятие осуществляет производство изделий из бетона для строительства. В компании численность сотрудников составляет 17 человек. Это небольшое промышленное предприятие.
ООО «ЖБИ-АКЦЕНТ» функционирует в условиях высокой конкуренции, так как в Тверской области есть аналогичные компании, но масштаб их деятельности крупнее. Примерами являются такие компании, как АО «Тжби-4» с выручкой более 1,076 млрд руб. и ООО «Комбинат ЖБИ-6», у которой выручка составляет 597,037 млн руб. за 2025 год. Обе компании имеют сертифицированные системы менеджмента качества. Такой фактор дает им преимущество при участии в тендерах крупных застройщиков и государственных заказчиков в сфере строительства [6].
В процессе анализа и изучения действующей системы контроля качества на предприятии ООО «ЖБИ-АКЦЕНТ» было определено, что формально имеется три этапа контроля:
— входной, на котором ведется проверка сырья, а именно, цемента, заполнителей, арматуры,
— операционный, в рамках которого контролируется процесс производства,
— приёмочный, то есть, испытание готовых изделий [6].
Но при этом каждый из обозначенных этапов реализуется в условиях ресурсных ограничений. Лаборатория изучаемого предприятия укомплектована минимальным оборудованием, а часть испытаний проводится с использованием ручного труда сотрудников. Функции контроля качества распределяются между главным инженером-технологом, лаборантом и производственным мастером. Отдела контроля качества продукции на предприятии нет. Кроме этого, компания не ведет учет затрат, а потери от брака, расходы на исправление дефектов, штрафы не выделены из общей структуры расходов. Об этом свидетельствует резкий рост доли прочих расходов в выручке. Например, в 2024 году с 0,23% доля выросла до 10,16% в 2025 году. Такой фактор говорит о том, что более десятой части выручки предприятия было направлено на расходы, не связанные с основной деятельностью. Предположительно значительная часть из них составила именно потеря от низкого качества продукции или услуг.
Далее целесообразно выполнить SWOT-анализ системы качества для данного предприятия (таблица 1).
Таблица 1
SWOT-анализа системы качества ООО «ЖБИ-АКЦЕНТ»
| Положительное влияние | Отрицательное влияние | |
| Внутренняя среда | Сильные стороны (S) 1. Функционирование базовых этапов контроля качества (входной, операционный, приемочный) в соответствии с ГОСТ 13015-2012. 2. Наличие собственной лаборатории (хотя бы минимальной) и обученного лаборанта. 3. Гибкость малого предприятия – быстрое внедрение корректирующих мероприятий. 4. Стабильная выручка на уровне 110–120 млн руб. (позволяет финансировать текущий контроль). 5. Отсутствие критических налоговых штрафов и недоимок (по данным ФНС). | Слабые стороны (W) 1. Отсутствие сертифицированной системы менеджмента качества (ISO 9001). 2. Крайне низкая операционная рентабельность (0,4%) – не хватает средств на развитие качества. 3. Чистый убыток 2025 г. (10,7 млн руб.) – угроза сокращения расходов на качество. 4. Совмещение функций контроля качества с другими обязанностями (нет независимого ОТК). 5. Малая численность персонала (5 чел.) – перегрузка, риск ошибок. 6. Отсутствие автоматизированного учета дефектов и затрат на качество. |
| Внешняя среда | Возможности (O) 1. Рост спроса на сертифицированную продукцию со стороны крупных застройщиков и госзаказчиков (тендеры требуют ISO 9001). 2. Государственная поддержка малого бизнеса в сфере повышения производительности труда (в том числе обучения по качеству). 3. Возможность участия в национальных проектах («Производительность труда») с внедрением бережливого производства и 6 сигм. 4. Внедрение цифровых инструментов контроля (недорогие решения для малого бизнеса). 5. Вытеснение с рынка слабых конкурентов в условиях рецессии – занятие их ниш за счет качества и цены. | Угрозы (T) 1. Высокая конкуренция со стороны крупных игроков (АО «ТЖБИ-4», ООО «Комбинат ЖБИ-6») с сертифицированными СМК. 2. Давление поставщиков сырья (олигополия цемента, волатильность металла) – рост себестоимости при негибкости цен. 3. Отраслевая рецессия (падение рынка ЖБИ на 17% в 2025 г.) – сокращение платежеспособного спроса. 4. Риск роста прочих расходов (штрафы, рекламации) при снижении контроля качества – порочный круг. 5. Возможные проверки надзорных органов при росте жалоб на качество. |
Источник: составлено автором
Результаты анализа таблицы 1 показывают, что у предприятия есть сильные стороны, такие как наличие базовых этапов контроля в соответствии с ГОСТ 13015-2012, функционирование собственной лаборатории, гибкость малого предприятия. Одновременно с этим проблемными моментами стали отсутствие сертифицированной СМК, очень низкая операционная рентабельность, сотрудники совмещают функции контроля, отсутствует автоматизированный учет дефектов. Главной угрозой является конкуренция со стороны крупных компаний с сертифицированными СМК, а также давление поставщиков и падение рынка ЖБИ на 17% в 2025 году. Указанные факторы дают основание для того, чтобы далее разработать новую методологию контроля качества для такого предприятия.
Методология, которая будет исходить из того, что контроль качества – это многоуровневая деятельность, начинается с анализа внешней среды и заканчивается корректировкой стратегических целей на основе накопленных данных. Схематически она представлена на рисунке 1 и предполагает блочную структуру.
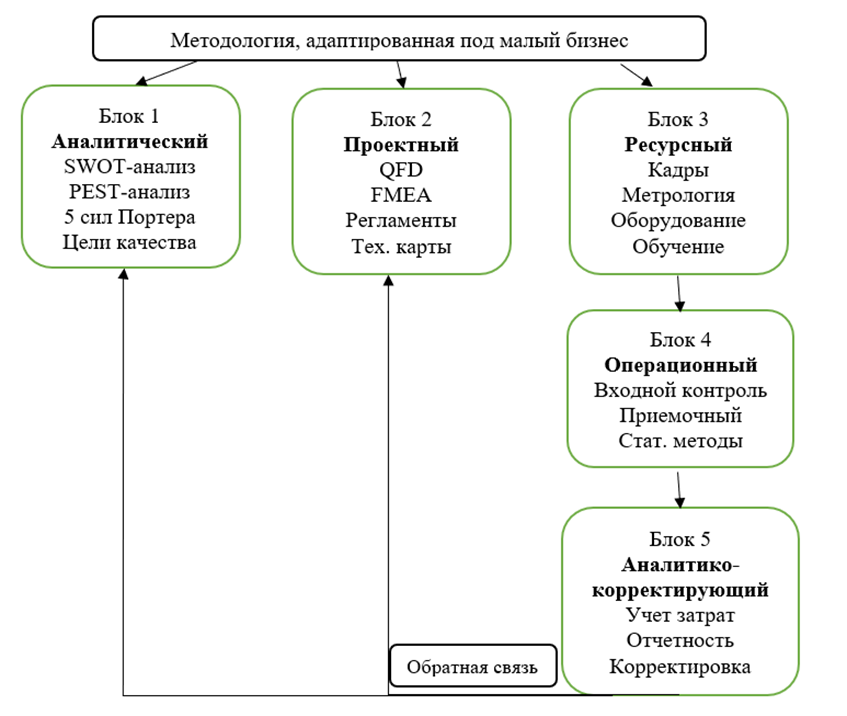
Рисунок 1 – Авторская схема методологии контроля качества продукции
Источник: составлено автором
Согласно рисунку 1 первый блока называется аналитическим. В рамках данного уровня осуществляется оценка рыночной ситуации, требований потребителей и конкурентной позиции предприятия именно в обозначенной категории услуг. Для этого выполняется SWOT-анализ, PEST-анализ, модель пяти сил Портера. По итогу формулируются стратегические цели в области качества, которые должны быть измеримыми и соотнесенными с финансовыми возможностями предприятия. Применительно к ООО «ЖБИ-АКЦЕНТ» такая цель состоит в том, чтобы снизить долю прочих расходов в выручке до уровня менее 1% и повысить операционную рентабельность до 3-5%.
Следующий второй блок – это проектный. В рамках блока осуществляется перевод требований потребителей в технические характеристики производимой продукции и параметры технологических процессов. В качестве инструментов применяется QFD (развёртывание функции качества), FMEA (анализ видов и последствий отказов), разработка технологических регламентов. Так как объектом является малое предприятие, то целесообразно внедрять упрощенные формы. Например, это могут быть таблицы соответствия «требование потребителя — параметр процесса». Они заполняются главным инженером совместно с лаборантом.
Ресурсный блок помогает обеспечивать условия для функционирования системы контроля. К нему относится кадровое обеспечение (обучение персонала методам контроля, статистического анализа, работы с оборудованием), метрологическое обеспечение (поверка и калибровка средств измерений). Также сюда входит материально-техническое обеспечение (лабораторное оборудование, приборы неразрушающего контроля). То есть, применительно к малому бизнесу, данный блок характеризует изменение экономических стратегий для включения в модернизационный сценарий при наращивании компетентности, группового освоения инновационных практик, связанных, прежде всего, с участием в промышленном производстве. В реальности ресурсов для смены экономических стратегий имеется достаточно, если осознавать востребованность человеческого капитала для укрепления ядра бизнес-сообщества.
Операционный блок выполняет входной контроль по обеспечению качества продукции на всех этапах производственного цикла. С помощью статистических методов выявляются дефекты, отслеживается стабильность процесса. В ходе него проверяются последовательность выполнения операций и соответствие определенных параметров технологической документации.
В целом, операционный контроль на предприятии осуществляется дважды. Сначала его производит исполнитель, а потом контролер.
Аналитико-корректирующий блок контроля качества продукции или услуг с помощью инновационных средств и технологий осуществляет сбор и обработку данных, ведет учет затрат на качество. В рамках блока проводится анализ эффективности корректирующих действий, пересматриваются цели и планы. На этом этапе подготавливается отчетная документация, которая является основой для управленческих решений. С помощью автоматизированной системы учета затрат на качество можно отделить потери от брака и рекламаций от прочих расходов. Применительно к ООО «ЖБИ-АКЦЕНТ» это означает доработку учетной системы в 1С с введением блока «Потери от брака» и регулярное составление отчета о затратах и расходах. Благодаря такой интеграции можно осуществлять анализ себестоимости продукции с учетом выработки сотрудников и оборудования. Себестоимость рассчитывается точно и без ошибок, есть возможность оперативно и быстро исследовать рентабельность заказов. Также автоматизация помогает обеспечить точный учет остатков на складе.
Большое значение в методологии отведено обратной связи, так как с ее помощью ведется корректировка целей и методов на основе накопленных данных. Она помогает понять, что именно в процессах работает, а где есть сбои и дефекты, которые связаны с качеством сырья.
Итак, на основании анализа можно сказать, что авторская методология отличается от классических моделей тем, что в приоритете находятся учетные и аналитические процедуры контроля качества.
Заключение
Таким образом, в текущих условиях развития бизнеса и высокой конкуренции малые предприятия, в частности, в сфере строительства и производства, должны адаптировать систему контроля качества продукции с учетом внешних факторов. для этого предложена методология, основанная на блочной схеме. Она предполагает соответствие между ресурсами предприятия, финансовыми возможностями и масштабами деятельности. Для такой организации как ООО «ЖБИ-АКЦЕНТ» наиболее оптимальным вариантом является поэтапная стратегия и интеграция контроля качества в общую систему управления предприятием.
Библиографический список
1 Васин, С. Г. Управление качеством. Всеобщий подход : учебник для бакалавриата и магистратуры / С. Г. Васин. — М. : Издательство Юрайт, 2014 — 404 с.2 Веселова С. В. Роль обучения персонала в развитии организации // Новые импульсы развития: вопросы научных исследований. 2020. №4. С. 57-60.
3 ГОСТ Р ИСО 9001-2015. Системы менеджмента качества. Требования. — М.: Стандартинформ, 2015.
4 Горленко О. А. Статистические методы в управлении качеством: учебник и практикум / О. А. Горленко, Н. М. Борбаць. — 2-е изд., испр. и доп. — М.: Юрайт, 2017. — 270 с.
5 Деминг Э. Выход из кризиса: Новая парадигма управления людьми, системами и процессами / пер. с англ., 10-е изд. — М.: Альпина Паблишер, 2019. 417 с.
6 ООО «ЖБИ Акцент» // Rusprofile. — URL: https://www.rusprofile.ru/id/11462143 (дата обращения: 20.09.2026).
7 Язвенко П.В., Воронов М.П. Развитие системы менеджмента качества и ее современное состояние: научный обзор // Научное обозрение. Технические науки. 2016. № 4. С. 140-148.