
Abstract: The article examines the problem of budget overruns in construction projects caused by changes and unaccounted‑for work. Based on an analysis of empirical data and theoretical models, the necessity of transitioning from reactive to preventive change management is substantiated. The author proposes a conceptual model for optimizing change management, integrating formal, preventive, and instrumental methods. Special attention is paid to the development of methods for preventing unaccounted‑for work and tools for early detection of changes. The results of assessing the effectiveness of the proposed set of measures are presented using two construction projects as examples; they demonstrate a significant increase in the integral efficiency indicator and a net economic effect.
Keywords: change management, construction projects, budget overruns, unaccounted‑for work, preventive methods, early detection of changes, integral performance indicator.
Введение
В условиях высокой неопределенности внешней среды и возрастающей сложности строительных проектов управление изменениями становится критическим фактором конкурентоспособности. Эмпирические данные свидетельствуют о том, что бюджетный перерасход, обусловленный изменениями и неучтенными работами, остается одной из наиболее острых проблем проектного менеджмента. Изменения в проектной документации могут составлять до 50% перерасхода средств, а лишь треть проектов укладывается в целевые показатели по стоимости и срокам [1, с. 45]. В российской практике среднее отклонение фактической стоимости от плановой достигает 46%, а до 60% проектов капитального строительства отклоняются от графика реализации [2, с. 28].
Существующие подходы к управлению изменениями – формальные, превентивные и инструментальные – применяются разрозненно и не обеспечивают системного эффекта. Формальные методы фиксируют изменения, но не предотвращают их; превентивные методы требуют значительных инвестиций и не всегда применимы из-за контрактных ограничений; инструментальные методы сталкиваются с проблемами семантической неоднородности, низкой кадровой способности и нечетких правовых рамок [3, с. 112].
Целью настоящего исследования является разработка и обоснование комплекса методов оптимизации управления изменениями в строительных проектах, направленных на предотвращение неучтенных работ и бюджетных перерасходов.
Теоретические основы управления изменениями в проектах
Управление изменениями в проектах представляет собой комплексную, междисциплинарную область, интегрирующую методы планирования, контроля, анализа рисков, управления стоимостью и коммуникаций. Его сущность заключается в систематическом выявлении, оценке, утверждении и реализации изменений с целью сохранения баланса параметров проекта и максимизации его ценности для заинтересованных сторон [4, с. 76].
Анализ теоретических моделей предотвращения бюджетных перерасходов показывает, что в современной литературе сформирован обширный арсенал подходов – от классических резервных моделей и освоенного объема (EVM) до современных прогнозных алгоритмов на основе машинного обучения и системного моделирования. Каждая из моделей имеет свои сильные стороны и ограничения, что обусловливает целесообразность их комбинированного применения [5, с. 134].
Корреляционно-регрессионный анализ, проведенный на основе агрегированных данных эмпирических исследований, подтвердил, что наибольший вклад в бюджетный перерасход вносят изменения проектной документации (β=0,42) и ошибки планирования (β=0,31). Совокупное влияние включенных в модель факторов объясняет 73% вариации перерасхода (R2=0,73), что свидетельствует о высокой предсказательной способности модели [6, с. 89].
Методология и методы исследования
Методология настоящего исследования базируется на системном, риск-ориентированном и процессном подходах. Применялся комплекс общенаучных и специальных методов: анализ и синтез, сравнительный анализ, классификация, экспертные оценки, корреляционно-регрессионный анализ, имитационное моделирование.
Информационную базу составили эмпирические данные из 67 завершенных дорожно-строительных проектов (J. Oh et al., 2025), включающие 1155 изменений; данные портфеля из 44 проектов (E. Rahmawati et al., 2025); результаты опроса 127 строительных практиков; статистические данные Счетной палаты РФ; нормативные и методические документы (ГОСТ Р ИСО 21500-2023, ГОСТ Р 71177-2023 и др.).
Разработка комплекса методов оптимизации управления изменениями
На основе проведенного анализа была разработана концептуальная модель оптимизации управления изменениями, включающая целевой, методологический, функциональный и оценочный блоки. Модель предусматривает три уровня внедрения: базовый (формальные методы), расширенный (дополнен превентивными методами) и полный (дополнен инструментальными методами).
В рамках исследования разработаны пять методов предотвращения неучтенных работ:
- Многоуровневая экспертиза проектной документации на ранних стадиях, включающая техническую, стоимостную и нормативную экспертизу.
- Приоритизация требований заказчика и фиксация базового объема работ.
- Вероятностное резервирование на непредвиденные работы. Формула для расчета резерва при использовании метода Монте-Карло или аналогичных вероятностных методов может быть представлена в виде (формулы 1):
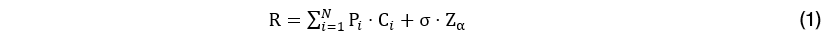
где R – общий резерв на непредвиденные расходы;
Pi – вероятность наступления i-го события изменения;
Ci – оценочная стоимость последствий i-го изменения;
σ – стандартное отклонение суммарных затрат на изменения;
Zα – квантиль нормального распределения для заданного уровня доверительной вероятности α.
- Раннее вовлечение подрядчика (Early Contractor Involvement, ECI).
- Прогнозирование изменений на основе исторических данных с использованием регрессионной модели.
Также предложен инструментарий раннего выявления изменений, включающий систему мониторинга проектных данных, индикаторы раннего предупреждения, автоматизированный дашборд и механизм эскалации.
Оценка эффективности предложенного комплекса методов
Оценка эффективности проводилась на примере двух строительных объектов: ТЦ «Portal» в составе ТПУ «Нижегородская» (г. Москва) и жилого комплекса с коммерческими помещениями.
Для объекта 1 (ТЦ «Portal») начальная стоимость составила 1,2 млрд руб., фактическая – 1,8 млрд руб. (перерасход 50%). За период реализации зафиксировано около 230 изменений, доля неучтенных работ – 14%, среднее время согласования – 12 рабочих дней.
Для объекта 2 (жилой комплекс) начальная стоимость – 8,2 млрд руб., фактическая – 11,0 млрд руб. (перерасход 34%). Зафиксировано около 1100 изменений, доля неучтенных работ – 20%, среднее время согласования – до 20 рабочих дней.
Интегральный показатель эффективности рассчитывался по формуле 2 аддитивной свертки нормированных оценок с учетом весовых коэффициентов.
Для интегральной оценки эффективности может быть использована формула взвешенной суммы, аналогичная примененной в исследовании МГСУ для оценки индекса готовности к изменениям, формула 2:
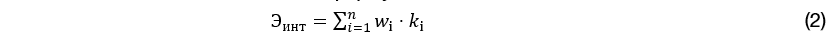
где Эинт – интегральный показатель эффективности;
wi – вес i-го критерия, определяемый экспертным путем или методом анализа иерархий;
ki – нормированная оценка по i-му критерию (от 0 до 1);
n – количество критериев.
Нормирование оценок может осуществляться по формуле 3:

где xi – фактическое значение i-го показателя;
xi min, xi max – соответственно минимальное и максимальное возможное (или эталонное) значение.
Для интерпретации интегрального показателя может быть использована шкала, аналогичная применяемой в оценке «здоровья проекта»: значение от 0,8 до 1,0 соответствует высокой эффективности, от 0,5 до 0,8 – средней, ниже 0,5 – низкой, требующей корректировки применяемых методов.
Результаты оценки эффективности управления изменениями представлены в таблице 1.
Таблица 1
Результаты расчетов
| Показатель | Объект 1 (ТЦ «Portal») | Объект 2 (жилой комплекс) |
| Интегральный показатель до внедрения | 0,325 | 0,2675 |
| Интегральный показатель после внедрения | 0,528 | 0,4925 |
| Изменение интегрального показателя | +0,203 | +0,225 |
| Уровень эффективности до внедрения | Низкий | Низкий |
| Уровень эффективности после внедрения | Средний | Средний |
Экономический эффект от внедрения комплекса методов составил: для объекта 1 – около 10,2 млн руб. чистого эффекта; для объекта 2 – около 88 млн руб. чистого эффекта. Наибольший эффект достигается за счет снижения доли неучтенных работ (на 30%), сокращения времени обработки изменений (на 25%) и повышения доли изменений, обработанных в срок (с 50–55% до 85%).
Заключение
Проведенное исследование позволило разработать комплекс методов оптимизации управления изменениями в строительных проектах, интегрирующий формальные, превентивные и инструментальные подходы. Предложенная концептуальная модель и методика внедрения доказали свою эффективность на примере двух объектов, обеспечив переход от низкого к среднему уровню эффективности управления изменениями.
Перспективы дальнейших исследований связаны с адаптацией предложенного комплекса методов к другим отраслям и типам проектов, развитием инструментальных методов на основе искусственного интеллекта и машинного обучения, а также с разработкой отраслевых стандартов и нормативных документов по управлению изменениями в строительстве.
Библиографический список
1. Аньшин В.М. Управление проектами. Фундаментальный курс: учебник / В.М. Аньшин, А.А. Дагаев, О.Н. Ильина [и др.]. – Москва: Издательский дом Высшей школы экономики, 2024. – 620 с.2. Балашов А.И. Управление проектами: учебник и практикум для вузов / А.И. Балашов, Е.М. Рогова, М.В. Тихонова, Е.А. Ткаченко. – 2-е изд. – Москва: Юрайт, 2025. – 302 с.
3. Бражников М.А. Управление изменениями: учебник для вузов / М.А. Бражников, И.В. Хорина. – 2-е изд. – Москва: Юрайт, 2025.
4. Марченко И.П. Управление изменениями. Теоретический курс: учебник для вузов / И.П. Марченко. – 2-е изд., перераб. и доп. – Москва: ИНФРА-М, 2025.
5. Шкурко В.Е. Управление рисками проекта: учебник для вузов / В.Е. Шкурко; под научной редакцией А.В. Гребенкина. – 2-е изд. – Москва: Юрайт, 2024. – 163 с.
6. Oh J., Touran A., D’Angelo D., Clark T., Fisher C., Gaskins C., Ashuri B. Empirical Assessment of Variability in Project Effectiveness and Change Orders across Project Delivery Methods // Journal of Construction Engineering and Management. – 2025. – Vol. 151, No. 11. – 04025170.
7. Rahmawati E., Putra H.K., Najwa H., Wiridanto A., Aminullah, Persada M. Portfolio Change Governance and Lean Control Cadence: Evidence from 44 Projects // Proceedings of the 33rd Annual Conference of the International Group for Lean Construction (IGLC). – 2025.
8. Sadeghi S. Predicting the Impact of Scope Changes on Project Cost and Schedule Using Machine Learning Techniques // arXiv:2412.02041. – 2024.